
Финансы
Узнать ответ
Как переводить деньги из России в Индонезию с минимальными комиссиями?
Ответ эксперта
Самый выгодный и популярный способ перевода денег из России в Индонезию сегодня — это криптовалюта (USDT). Для крупных официальных сумм все еще работает SWIFT, но с важными нюансами. Остальные варианты — это либо лотерея, либо высокий риск.
Как человек, который уже не первый год живет на Бали и прошел через все круги финансовых адаптаций, я хочу поделиться с вами не просто сухой инструкцией, а реальным опытом. Главное правило, которое сэкономит вам кучу денег и нервов: никогда не смотрите на заявленную комиссию. Всегда сравнивайте только итоговую сумму в индонезийских рупиях (IDR), которую получит ваш адресат. Основные потери кроются в невыгодном курсе обмена, а не в фиксированной плате за перевод.
Анализ актуальных способов: от народного до рискованного
Давайте разберем четыре основных пути, по которым сегодня движутся деньги из России в Индонезию, взвесив все «за» и «против».
Криптовалютные переводы (через USDT)
Это, без преувеличения, народный способ. 9 из 10 экспатов на Бали пользуются именно им для всего: от оплаты аренды виллы до покупки кокоса на пляже.
Как это работает: Вы регистрируетесь на P2P-платформе крупной криптобиржи (самая популярная здесь — Bybit ). Там вы покупаете за рубли стейблкоины USDT (это как цифровой доллар). Затем ваш получатель в Индонезии на той же бирже продает эти USDT за индонезийские рупии, которые мгновенно приходят ему на местную карту или, что еще удобнее, на электронный кошелек GoPay.
- Плюсы: Это почти всегда самый выгодный курс с общими потерями всего в 1-3%. Процесс занимает от 15 минут до часа. А возможность вывода на GoPay — это просто спасение для повседневной жизни на острове.
- Минусы и риски: Требует минимальной технической грамотности. Есть риск нарваться на мошенника на P2P-платформе, но он легко минимизируется, если торговать только с проверенными мерчантами (смотрите на количество сделок и процент выполнения).
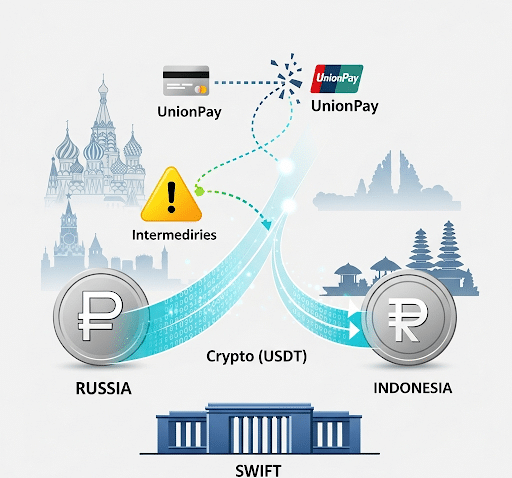
SWIFT-переводы
Классический банковский перевод все еще жив, но превратился в квест для терпеливых. Этот способ подходит для крупных, официальных переводов, когда нужен документ, подтверждающий операцию (например, покупка недвижимости).
Как это работает: Вы отправляете перевод через один из немногих российских банков, не отключенных от SWIFT, например, Райффайзенбанк или ОТП Банк. Важно: популярный ранее для этих целей Тинькофф Банк новые SWIFT-переводы больше не отправляет.
- Плюсы: Официально, легально и безопасно для больших сумм.
- Минусы и риски: Дорого для небольших переводов из-за фиксированных комиссий (банка-отправителя, банков-корреспондентов, банка-получателя), которые в сумме могут съесть $50-100 и больше. Перевод идет долго, от 3 до 10 дней, и есть риск «зависания».
- Золотой совет: При заполнении реквизитов НИКОГДА не указывайте отчество получателя! В индонезийских банках его нет, и из-за этого несоответствия ваш перевод может застрять на недели.
Сервисы-посредники
Это серая зона, где можно как быстро решить проблему, так и потерять деньги. Речь идет о многочисленных сайтах и Telegram-каналах, предлагающих обмен.
Как это работает: Вы переводите рубли на карту посредника в России, а он со своего счета в Индонезии отправляет рупии вашему получателю.
- Плюсы: Простота и иногда скорость. Некоторые даже предлагают доставку наличных.
- Минусы и риски: Огромный риск мошенничества. Вы доверяете деньги незнакомцу без каких-либо гарантий. Многие формальные сервисы, которые раньше работали (вроде Paysend ), ушли из РФ, а оставшиеся часто имеют шквал негативных отзывов.
- Как не попасться: Пользуйтесь только по личной, проверенной рекомендации от людей, которым вы доверяете на 100%. Ищите свежие отзывы на независимых площадках, например, в чатах «Балифорума». Всегда делайте первый перевод на символическую сумму, которую не жалко потерять.
Карты UnionPay
Некогда перспективный вариант, сегодня — лотерея. Рассматривать его как основной способ нельзя.
Как это работает: Вы пытаетесь снять наличные или расплатиться картой российского банка системы UnionPay.
- Плюсы: Если повезет, это быстрый способ получить немного наличных.
- Минусы и риски: Крайне низкая надежность. Карты санкционных банков (например, Газпромбанка) не работают вообще. По картам несанкционных банков (например, Россельхозбанка) информация противоречива: где-то они могут сработать, а где-то нет. Курс конвертации грабительский из-за схемы RUB → CNY → IDR.
Сравнительная таблица для принятия решения
Способ | Реальная стоимость (потери) | Скорость | Надежность | Лучше всего подходит для |
Криптовалюта (USDT) | 1-3% | 15-60 минут | Высокая (при соблюдении правил) | Повседневных расходов, аренды, сумм до $5000 |
SWIFT-перевод | 3-10%+ | 3-10 рабочих дней | Средняя (риск задержки) | Крупных официальных переводов (покупка недвижимости) |
Посредники | 2-15% | 5 минут — вечность | Очень низкая | Срочной нужды в наличных по проверенной рекомендации |
UnionPay | 7-15%+ | Моментально (если сработает) | Лотерея | Экстренного снятия небольшой суммы как последний шанс |
Экспортировать в Таблицы
Чек-лист безопасности: как не подарить деньги мошенникам
- Слишком хорошо, чтобы быть правдой. Неправдоподобно выгодный курс — главный «красный флаг».
- «Давай-давай, быстрее!» Мошенники часто торопят, чтобы вы не успели подумать.
- Проверяйте репутацию. Ищите свежие отзывы на независимых ресурсах. Не доверяйте отзывам в самом канале посредника.
- Тестовый платеж — ваше всё. Начинайте с минимальной суммы.
- Двойная проверка реквизитов. Одна ошибка в номере счета или адресе кошелька — и деньги ушли в никуда.